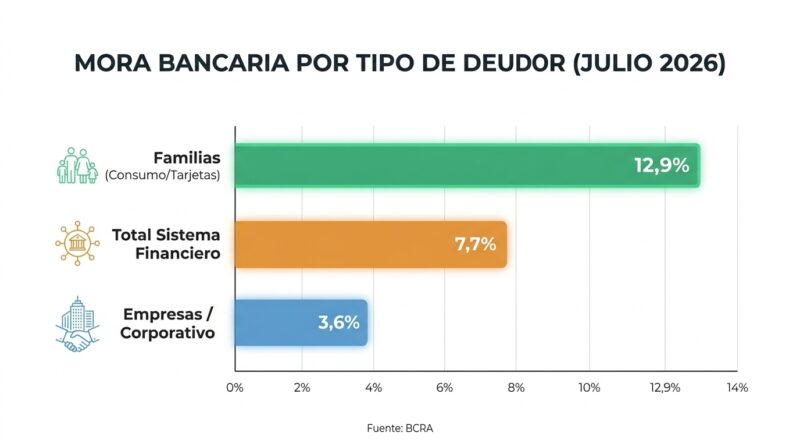
El sistema financiero argentino exhibe una marcada brecha entre la solidez patrimonial de las entidades bancarias y la fragilidad económica de los hogares. Según el último Informe sobre Bancos elaborado por el Banco Central de la República Argentina (BCRA) con datos correspondientes a julio de 2026, el ratio de irregularidad del crédito al sector privado alcanzó el 7,7% a nivel sistémico. Sin embargo, la cifra agregada oculta una profunda brecha distributiva: mientras la morosidad de las empresas se ubicó en un moderado 3,6%, el incumplimiento en las financiaciones destinadas a las familias escaló hasta el 12,9%.
El informe del organismo regulador detalla que la mora familiar se concentra principalmente en los préstamos personales y las tarjetas de crédito. Esta dinámica refleja cómo los sectores de menores y medios ingresos recurren al endeudamiento para solventar gastos corrientes y consumos esenciales, en un contexto donde los ingresos reales no logran absorber el costo de vida ni las tasas de interés vigentes.
La retracción del crédito al consumo y el drenaje de los depósitos
El deterioro en la capacidad de pago coincide con una contracción activa en la liquidez de los hogares. Durante julio de 2026, el saldo real del financiamiento en pesos al sector privado registró una caída mensual del 0,9%. Al desagregar las líneas crediticias, las asistencias destinadas directamente al consumo experimentaron un retroceso real del 2,3%, liderado por la caída en el uso de tarjetas de crédito y préstamos personales. En contraste, los préstamos con garantía real mostraron un leve incremento del 0,5% real, reflejando un acceso al crédito segmentado exclusivamente para quienes poseen respaldo patrimonial.
Paralelamente, los depósitos en pesos del sector privado cayeron un 3,4% real intermensual. El drenaje estuvo explicado centralmente por la contracción de las cuentas a la vista remuneradas (-7,7% real) y no remuneradas (-5,9% real). Esta dinámica demuestra que las familias y pequeños comerciantes están liquidando sus saldos líquidos disponibles para afrontar compromisos operativos y deudas preexistentes, reduciendo al mínimo su margen de maniobra financiera.
Solvencia bancaria vs. vulnerabilidad territorial y social
Pese al sobreendeudamiento de las familias, el reporte del BCRA enfatiza la resiliencia del entramado bancario. La integración de capital (RPC) de los bancos alcanzó el 30,5% de los activos ponderados por riesgo, con un exceso de integración regulatorio del 276,7%. Asimismo, las entidades mantienen una cobertura con previsiones del 87,6% sobre la cartera irregular.
Desde una perspectiva analítica y crítica, esta coraza patrimonial revela que el riesgo de crédito ha sido absorbido y trasladado íntegramente hacia el eslabón más débil de la cadena: los deudores individuales. Los bancos contrarrestan el impacto de la mora ajustando las condiciones de otorgamiento y manteniendo elevados márgenes de cobertura, lo que restringe aún más el crédito formal a los sectores vulnerables.
Por otro lado, la Probabilidad de Default Estimada (PDE) para el saldo total de las familias se situó en 3,9%. Si bien el indicador muestra una leve corrección respecto al mes previo, el stock acumulado de deuda irregular (12,9%) expone un fenómeno estructural de morosidad persistente que impacta de lleno en las economías locales y los comercios de cercanía.
Cadenas de pagos bajo tensión en el sector comercial
El impacto del menor dinamismo económico se traslada también al sistema de pagos minorista y comercial. Si bien el rechazo de cheques por falta de fondos mostró una baja marginal en julio respecto a junio —ubicándose en 1,89% en cantidades y 1,15% en montos—, el nivel acumulado se mantiene por encima de los registros del año previo.
En el segmento de medios de pago electrónicos, las transferencias inmediatas representaron el 96% del PIB anualizado, mientras que los pagos con transferencia vía código QR crecieron un 72,4% interanual en cantidad de operaciones. La migración masiva hacia instrumentos digitales responde a la búsqueda de inmediatez en el manejo de fondos escasos, en un escenario donde el crédito tradicional se volvió inaccesible o insostenible para el presupuesto familiar.
El cuadro trazado por el BCRA confirma que el sistema financiero permanece sólido y rentable a nivel macroprudencial, pero a costa de un acentuado estrés financiero en las familias, cuyo endeudamiento opera como el amortiguador final de la recesión.
