Los últimos informes técnicos publicados el 17 de septiembre de 2026 por el Instituto Nacional de Estadística y Censos (INDEC) en su sitio web oficial exponen la encrucijada de la coyuntura macroeconómica argentina. Las cifras oficiales elaboradas por la Dirección Nacional de Cuentas Nacionales —conducida por Marisa Clara Wierny— y por los equipos de la Encuesta Permanente de Hogares (EPH) bajo la supervisión técnica de Carolina Andrea Plat y la dirección general de Pedro Ignacio Lines, revelan una dinámica marcada por la contracción de la actividad interna y un progresivo deterioro de las condiciones de empleo.
Detrás de los discursos oficiales que celebran variaciones interanuales positivas, el análisis pormenorizado de los componentes de la oferta y la demanda globales del Informe de avance del nivel de actividad y los microdatos sociodemográficos del Mercado de trabajo (EPH) confirman que el modelo económico actual profundiza la primarización productiva a costa de la precarización laboral y la contracción del consumo doméstico.
Caída de la actividad y primarización: el parate interno tras el Espejismo Interanual
Durante el segundo trimestre de 2026, el Producto Interno Bruto (PIB) descendió 0,6% en términos desestacionalizados respecto al primer trimestre del mismo año. Si bien la serie original reflejó una variación positiva del 2,0% en comparación con el mismo período de 2025, este incremento interanual no responde a una recuperación integral del entramado productivo, sino al impulso concentrado de sectores extractivos y reprimarizados.
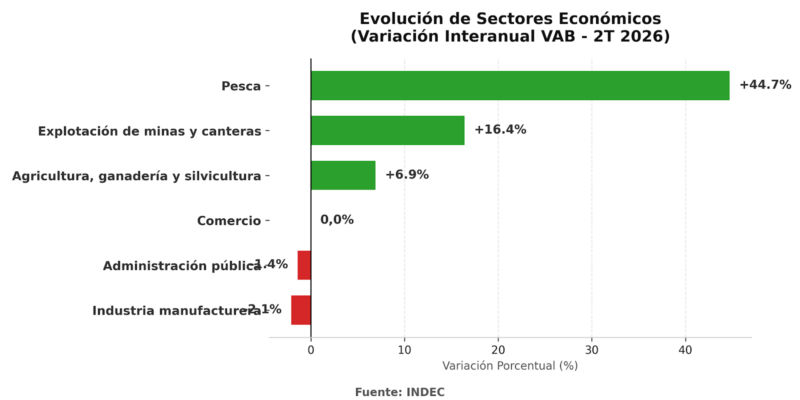
El desglose del Valor Agregado Bruto (VAB) por sector revela expansiones notables en la pesca (44,7%), la explotación de minas y canteras (16,4%) y la agricultura, ganadería, caza y silvicultura (6,9%). En contraste, los sectores intensivos en mano de obra y clave para la trama urbana mostraron un claro retroceso o estancamiento: la industria manufacturera se contrajo 2,1%, la administración pública retrocedió 1,4%, y el comercio permaneció completamente paralizado (0,0%). La economía crece hacia afuera para los enclaves exportadores mientras se apaga hacia adentro.
Desplome de la inversión y el consumo: los motores domésticos en terreno negativo
El análisis de la demanda global desestacionalizada del segundo trimestre muestra signos inequívocos de enfriamiento en el mercado interno. El consumo privado cayó 2,4% en relación con el primer trimestre, mientras que el consumo público retrocedió 2,3% en el mismo lapso (acumulando una caída interanual del 4,1%). La pérdida sostenida del poder adquisitivo retrasa las decisiones de gasto de los hogares e inhibe la demanda agregada.
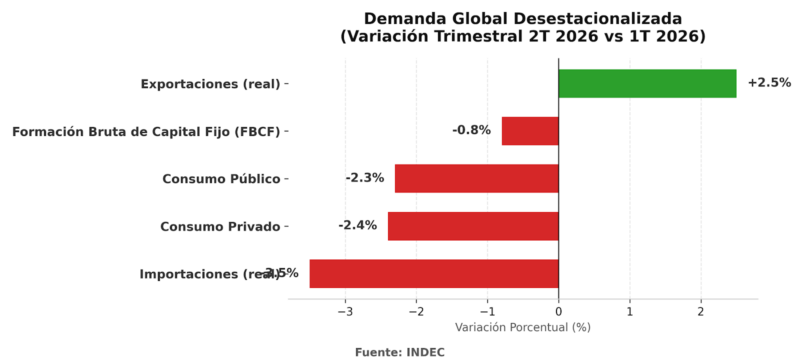
La Formación Bruta de Capital Fijo (inversión) registró un descenso desestacionalizado de 0,8% respecto al trimestre anterior y un preocupante desplome interanual de 11,1%. Las caídas más drásticas en el cálculo interanual de la inversión se registraron en equipo de transporte (-22,1%) y maquinaria y equipo (-15,2%). Este freno en el equipamiento productivo pone en evidencia la desconfianza empresarial respecto a la sostenibilidad del mercado local y paraliza la capacidad instalada futura. Paralelamente, el incremento trimestral de las exportaciones reales (2,5%) y la fuerte caída de las importaciones reales (-3,5%) reafirman un patrón de inserción externa donde el saldo comercial se sostiene por recesión interna.
Mercado laboral precarizado: desempleo latente y avance del trabajo informal
Los datos de la Encuesta Permanente de Hogares (EPH) correspondientes al segundo trimestre de 2026 confirman que la falta de dinamismo económico se traslada directamente a la calidad del empleo. La tasa de desocupación abierta se situó en el 7,9%, afectando a 1,164 millones de personas en los 31 aglomerados urbanos relevados (que representan a 30,158 millones de habitantes).
Aunque la tasa de empleo se mantuvo estancada en 45,0%, la tasa de actividad subió a 48,9% (un incremento de 0,8 puntos porcentuales interanual). Este aumento en la búsqueda activa de trabajo en un contexto de contracción del consumo no refleja mayor optimismo, sino la necesidad urgente de más integrantes del hogar de salir a buscar ingresos para cubrir la canasta básica.
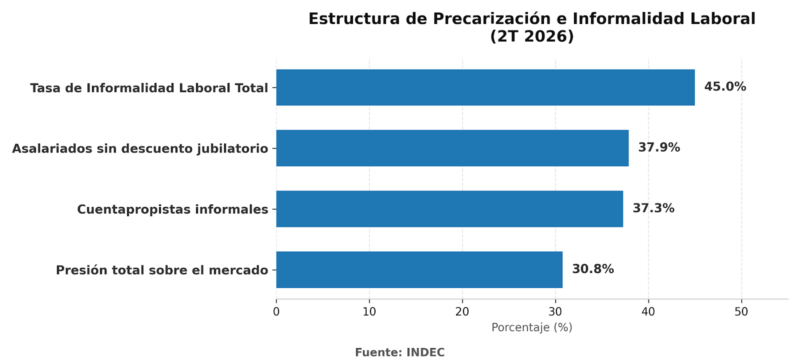
La tasa de informalidad laboral alcanzó el 45,0%, registrando una suba estadísticamente significativa de 1,0 punto porcentual respecto al mismo período del año anterior. Esto implica que 6,101 millones de trabajadores se desempeñan al margen de los marcos regulatorios y tributarios. Además, dentro del universo de asalariados, el 37,9% no posee descuento jubilatorio, y la proporción de cuentapropistas informales aumentó 3,0 p.p. (pasando de 34,3% a 37,3%). La presión global sobre el mercado de trabajo alcanzó el 30,8% de la PEA, lo que demuestra que casi un tercio de la fuerza laboral disponible en Argentina está desocupada (7,9%), busca activamente otro trabajo (16,9%) o está disponible para extender jornadas insuficientes (6,0%).
Fractura territorial y sesgo de género: las brechas del deterioro socioeconómico
La degradación de las condiciones laborales expone profundas brechas estructurales de género y territorio. La desocupación golpea con particular dureza a la juventud y a las mujeres: las mujeres de 14 a 29 años registran una tasa de desocupación del 17,1%, frente al 14,1% entre los varones jóvenes del mismo rango etario. En las mujeres de 30 a 64 años, la tasa de empleo es de 68,6%, pero la falta de inserción formal de calidad perpetúa la brecha salarial y la sobrecarga de tareas de cuidado no remuneradas.
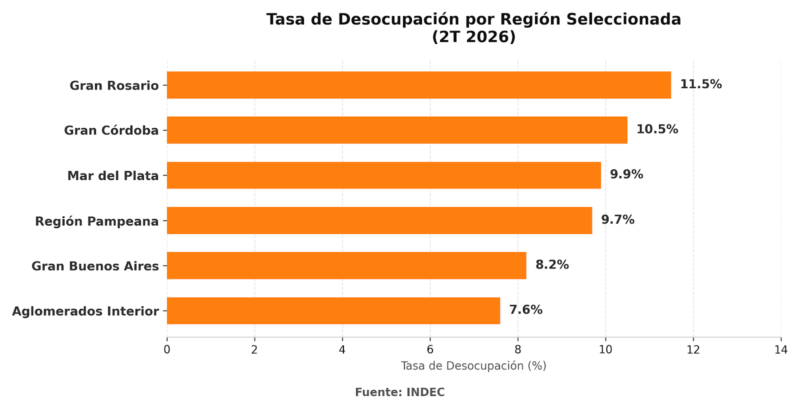
A nivel territorial, el impacto del ajuste y el parate industrial presenta asimetrías severas. Los principales centros industriales de la Región Pampeana (9,7% de desocupación) lideran los niveles de desempleo: el Gran Rosario alcanza un 11,5%, el Gran Córdoba un 10,5% y Mar del Plata un 9,9%. Asimismo, en los aglomerados del interior del país, la desocupación aumentó significativamente al 7,6% (un incremento de 1,3 p.p. interanual) y la subocupación demandante escaló al 9,1%. Estas cifras reflejan cómo la paralización de la obra pública y la retracción industrial desarman las economías regionales urbanas.
En conclusión, los datos provistos por el INDEC dibujan una economía dual. Mientras los sectores primarios y extractivos concentran rendimientos positivos para el mercado externo, la economía real —aquella que sostiene el empleo urbano, el consumo masivo y la inversión productiva— permanece sumida en la recesión, empujando a millones de trabajadores hacia la precarización e informalidad laboral.
